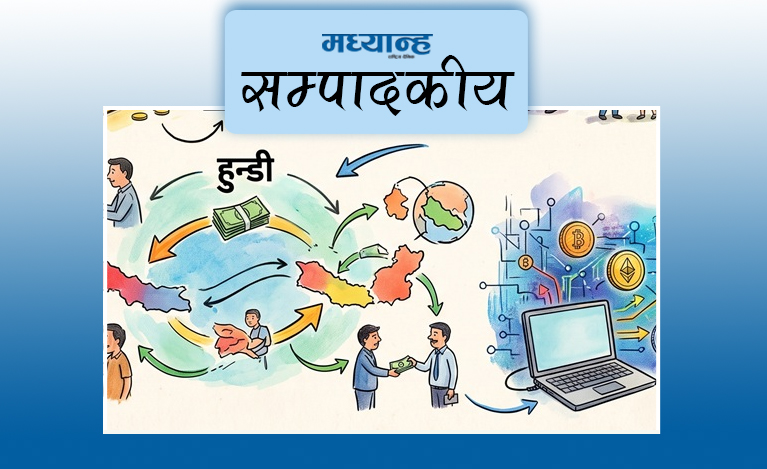
सम्पत्ति शुद्धीकरण आर्थिक अपराधको एउटा गम्भीर रूप हो । यसले अपराधबाट कमाएको पैसा वैध देखाउने बाटो खोल्छ । यसले राज्यको वित्तीय प्रणाली कमजोर बनाउँछ । त्यसैले यसको जोखिम पहिचान गरेर प्रभावकारी नियन्त्रण गर्नु सरकारको प्राथमिकता हुनुपर्छ । ‘नेपाल्स नेसनल रिस्क एसेसमेन्ट अन मनी लाउन्ड्रिङ, टेरोरिस्ट÷प्रोलिफरेसन फाइनान्सिङ २०२६’ले नेपालमा सम्पत्ति शुद्धीकरणका प्रमुख जोखिम पहिचान गरेको छ । भ्रष्टाचार, करछली, सहकारी ठगी, साइबर ठगी, हुन्डी, भर्चुअल मुद्रा र कम्पनीको दुरुपयोग प्रमुख जोखिममा छन् । यो सूचीले नेपालको वित्तीय अपराधको बदलिँदो स्वरूप देखाउँछ ।
विशेषगरी हुन्डी र क्रिप्टोकरेन्सी चुनौतीका रूपमा देखिएको छ । दुवै कारोबार नेपालमा कानुनतः प्रतिबन्धित छन् । तर प्रतिबन्ध हुँदाहुँदै कारोबार भइरहेको तथ्य आफैंमा राज्यको नियमन र निगरानी कमजोर रहेको प्रमाण हो । यसले कानुन बनाएर मात्र हुँदैन, त्यसको प्रभावकारी कार्यान्वयन पनि आवश्यक हुन्छ भन्ने देखाउँछ । सहकारी, घरजग्गा, बहुमूल्य धातु तथा पत्थरको कारोबार र क्यासिनो क्षेत्र पनि उच्च जोखिममा छन् । बैंकिङ प्रणालीमार्फत वित्तीय अपराधको रकम प्रवाह हुने भएकाले बैंकिङ क्षेत्रलाई पनि जोखिमयुक्त मानिएको छ । यसले सम्पत्ति शुद्धीकरण रोक्न एउटा मात्र निकाय सक्रिय भएर नपुग्ने देखाउँछ ।
प्रतिवेदनले वित्तीय अनुसन्धान प्रणाली सुदृढ गर्नुपर्नेमा जोड दिएको छ । वित्तीय गुप्तचर इकाई र अनुसन्धान गर्ने निकायबीच सूचना आदानप्रदान प्रभावकारी बनाउनुपर्छ । सरकारी डाटाबेसमा डिजिटल पहुँच दिनुपर्छ । वास्तविक धनीको पहिचान सहज बनाउनुपर्छ । जफत र रोक्का सम्पत्तिको व्यवस्थित अभिलेख राख्नुपर्छ । अनुसन्धानमा संलग्न जनशक्तिलाई विशिष्टीकृत तालिम दिनुपर्छ ।
अर्को महत्त्वपूर्ण पक्ष अन्तरनिकाय समन्वय हो । अख्तियार, प्रहरी, सम्पत्ति शुद्धीकरण अनुसन्धान विभाग, महान्यायाधिवक्ताको कार्यालय र अन्य निकायबीच सूचना आदानप्रदान प्रभावकारी हुनुपर्छ । एउटै अपराधमा फरक–फरक निकायले छुट्टाछुट्टै सूचना राखेर बस्ने अवस्था अन्त्य गर्नुपर्छ । सम्पत्ति शुद्धीकरण नियन्त्रण अपराधी पक्राउ गर्ने विषय मात्र होइन । अपराधबाट आएको रकम कहाँबाट आयो र कहाँ लगानी भयो भन्ने पत्ता लगाउनु मुख्य कुरा हो । त्यसका लागि प्रविधि, तथ्यांक र दक्ष जनशक्ति आवश्यक छ ।
नेपालले अन्तर्राष्ट्रिय प्रतिबद्धता पूरा गर्न पनि आफ्नो प्रणाली बलियो बनाउनुपर्छ । अहिले पहिचान भएका जोखिमलाई कागजमै सीमित नराखी कार्यान्वयनमा लैजानुपर्छ । हुन्डी र क्रिप्टोमा प्रभावकारी निगरानीसँगै सहकारी, घरजग्गा र बैंकिङ क्षेत्रमा जोखिममा आधारित नियन्त्रण आवश्यक छ । सम्पत्ति शुद्धीकरण रोक्न कानुनभन्दा पनि कार्यान्वयनको क्षमता निर्णायक हुन्छ । राज्यले जोखिम पहिचान गरिसकेको छ । अब त्यसलाई नियन्त्रण गर्ने दृढता देखाउनुपर्छ ।